Ter uma conta no exterior deixou de ser coisa de gente muito rica. Hoje ela resolve problema prático: pagar e sacar na moeda local sem tomar taxa de cartão brasileiro, receber de cliente ou empresa de fora, guardar uma reserva em dólar ou euro e investir em mercados globais. O que costuma travar é a impressão de que o processo é complicado ou de que existe algo ilegal, e não é nem uma coisa nem outra.
Este guia mostra o caminho por partes: quando vale a pena, quais documentos você vai precisar, o passo a passo da abertura, os países mais fáceis para brasileiro e o que declarar ao Brasil para ficar tudo em ordem.
Por Que Considerar Ter uma Conta Bancária Fora do Brasil?
A decisão de abrir uma conta exterior vai muito além de simplesmente ter dinheiro em outra moeda. Trata-se de um movimento estratégico que oferece um leque de vantagens competitivas, tanto para o planejamento financeiro pessoal quanto para o profissional.
Vantagens de uma conta internacional
A principal vantagem é a facilidade em transações e viagens. Com uma conta e um cartão internacional, você pode realizar pagamentos, saques e transferências de dinheiro diretamente na moeda local do país, evitando as altas taxas de câmbio e o IOF (Imposto sobre Operações Financeiras) cobrados em cartões de crédito brasileiros no exterior. Isso simplifica a gestão de despesas para quem viaja com frequência, trabalha remotamente para empresas estrangeiras ou tem filhos estudando fora.
Segurança e diversificação financeira
Manter parte do seu patrimônio em uma jurisdição financeiramente estável e em moedas fortes, como o dólar ou o euro, é uma forma inteligente de proteção contra a desvalorização do real e a instabilidade econômica do Brasil. Essa diversificação geográfica de ativos reduz os riscos e cria um colchão de segurança, garantindo que seu poder de compra seja preservado a longo prazo. Um banco internacional sólido oferece uma camada extra de proteção aos seus recursos.
Facilidade em transações e viagens
Além de economizar em taxas, uma conta no exterior agiliza a remessa de valores e o câmbio. Receber pagamentos de clientes internacionais, salários ou enviar dinheiro para familiares se torna um processo mais rápido e barato. Para investidores, o acesso a mercados globais de ações, títulos e fundos é ampliado, permitindo a construção de uma carteira de investimentos verdadeiramente diversificada e com potencial de maior rentabilidade.
Documentação Essencial e o Processo de Abertura Passo a Passo
Iniciar o processo de abertura de uma conta exterior exige organização e atenção aos detalhes. Embora os requisitos variem entre países e instituições, existe um conjunto de documentos essenciais que são universalmente solicitados.
Identificação e comprovação de status
O documento mais importante é o seu passaporte válido. Ele serve como sua principal forma de identificação internacional.
- Visto (se aplicável): Dependendo do seu status no país (estudante, trabalhador, turista), um visto de permanência válido pode ser exigido.
- Outros documentos: RG ou CNH podem ser solicitados como identificação secundária, muitas vezes com tradução juramentada.
Comprovantes e referências
- Comprovante de endereço: Contas de consumo (água, luz, internet) são as mais aceitas. Alguns bancos permitem o comprovante do Brasil, enquanto outros exigem um endereço no país de abertura da conta.
- Comprovantes financeiros: É crucial comprovar a origem dos seus fundos para cumprir as regulamentações de combate à lavagem de dinheiro. Declarações de Imposto de Renda, holerites ou extratos bancários são comumente solicitados.
- Referências bancárias: Uma carta do seu banco no Brasil atestando seu bom relacionamento financeiro pode ser um diferencial importante.
O processo de abertura: um guia passo a passo
1. Pesquisa e escolha da instituição: Compare bancos tradicionais e bancos digitais globais. Avalie taxas, facilidade de abertura para não-residentes e os serviços oferecidos.
2. Modalidade de abertura: Decida se o processo será presencial, online ou por meio de uma plataforma digital. Contas digitais costumam ter um processo 100% remoto.
3. Coleta e envio da documentação: Digitalize todos os documentos para abrir conta de forma legível. Verifique se traduções juramentadas são necessárias.
4. Entendimento dos termos: Leia atentamente o contrato, focando em custos bancários internacionais, taxas de manutenção, transferência e câmbio estrangeiro.
5. Ativação e primeiros passos: Após a aprovação, siga as instruções para ativar sua conta, solicitar seu cartão internacional e realizar a primeira transferência de dinheiro.
Países Acessíveis, Plataformas Digitais e Implicações Legais
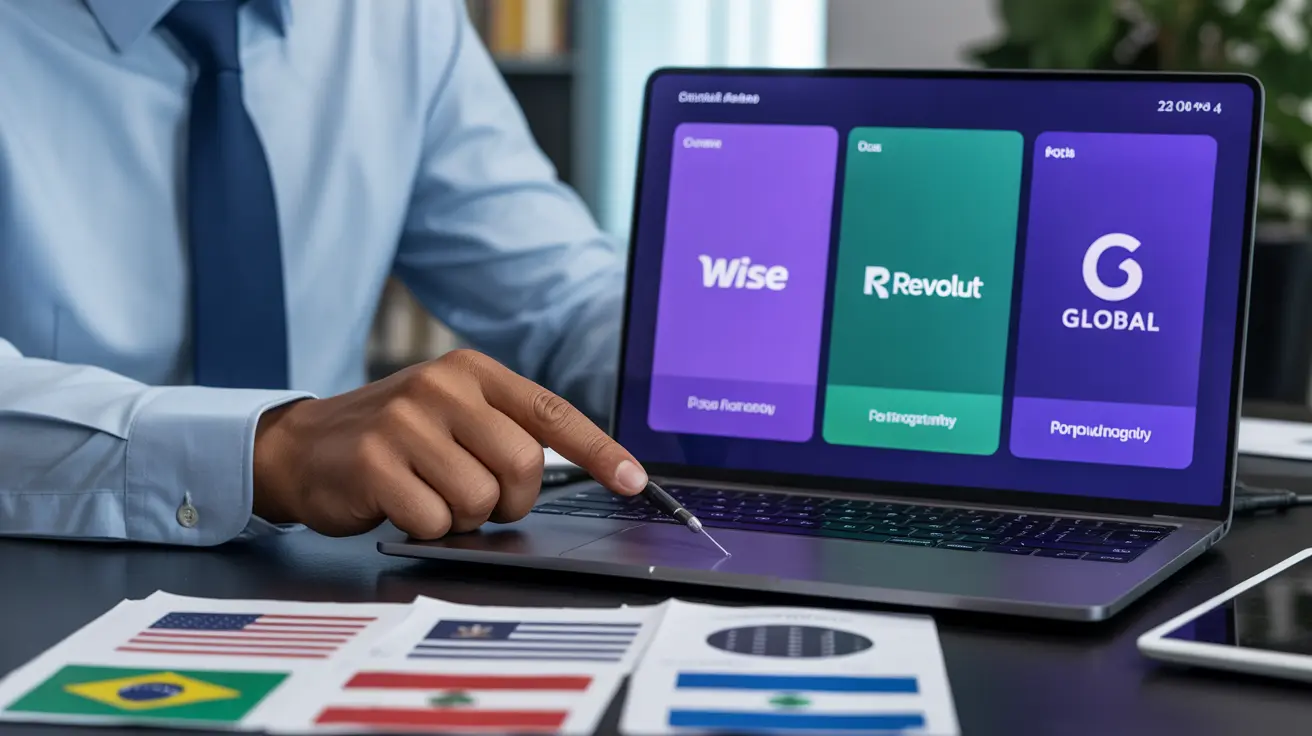
A escolha de onde abrir sua conta exterior é uma das decisões mais importantes. A boa notícia é que vários países oferecem processos simplificados para brasileiros, e a ascensão das plataformas digitais ampliou ainda mais as opções.
Os países mais acessíveis
- Portugal: a língua e os laços culturais facilitam muito o processo, e é destino natural de quem pensa em viver em Portugal. Muitos bancos portugueses já têm procedimentos estabelecidos para brasileiros, exigindo o NIF (Número de Identificação Fiscal), que é relativamente simples de obter.
- Estados Unidos: Surpreendentemente, muitos bancos americanos permitem que não-residentes, incluindo turistas, abram contas. O processo costuma ser presencial e requer passaporte, um segundo documento de identidade e um comprovante de endereço (que pode ser do Brasil).
- Uruguai e Paraguai: A proximidade e os acordos regionais tornam esses países opções interessantes, especialmente para quem realiza transações comerciais no Mercosul. A burocracia tende a ser menor.
A alternativa dos bancos digitais globais
Plataformas como Wise, Revolut e C6 Global revolucionaram o acesso a finanças globais. Elas permitem abrir contas multimoedas de forma 100% digital, com custos muito mais baixos que os bancos tradicionais.
- Benefícios: Processo rápido, taxas transparentes, excelente câmbio estrangeiro e um cartão internacional versátil.
- Limitações: Podem não oferecer todos os serviços de um banco tradicional, como crédito ou investimentos complexos.
Implicações legais e fiscais
Ter uma conta fora do país é totalmente legal, desde que você cumpra as obrigações com as autoridades brasileiras.
- Declaração ao BACEN: Se o total de seus ativos no exterior (dinheiro, investimentos) ultrapassar US$ 1 milhão, é obrigatória a entrega da Declaração de Capitais Brasileiros no Exterior (CBE) ao Banco Central.
- Imposto de Renda: Rendimentos obtidos no exterior, como juros ou ganhos de capital, devem ser declarados no seu Imposto de Renda no Brasil, seguindo as regras do carnê-leão.
- Acordos de não bitributação: O Brasil possui acordos com diversos países para evitar que você pague imposto duas vezes sobre o mesmo rendimento. A troca automática de informações entre as autoridades fiscais (CRS) torna a transparência obrigatória. Buscar assessoria especializada é sempre uma boa prática para garantir a conformidade.
No fim, abrir conta fora é menos sobre burocracia e mais sobre organização: documento em ordem, o país certo para o seu caso e as obrigações com o Brasil em dia. Com isso resolvido, a parte financeira da vida internacional fica bem mais simples.